こんにちは。
Jimaです。
今回は、ニコンが2026年11月5日に発表した2027年3月期第2四半期の決算資料から、会社全体の業績と映像事業の今、そしてカメラ・レンズを使う私たちへの影響を考えます。
先にまとめ
先に要点を言うと、ニコンは会社全体では増収増益に転じた一方、映像事業は減収減益でした。
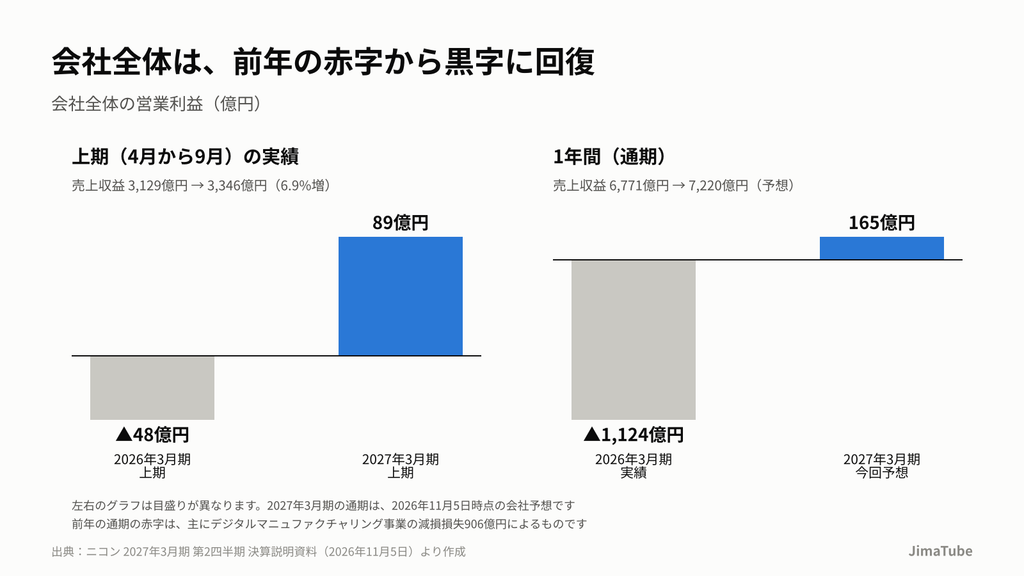
上期の会社全体の売上収益は3,346億円で前年比6.9%増、営業利益は89億円で、前年の48億円の赤字から黒字になりました。
映像事業は売上収益1,293億円で前年比10.9%減、営業利益82億円で前年比46.5%減です。
主な理由は、中国での需要減退と、メモリーなどの部材価格の高騰です。
通期の見通しでは会社全体の売上収益が100億円引き下げられ、その主な理由は映像事業の下期販売計画の引き下げと説明されています。
それでも、映像事業の研究開発投資は245億円と前年並みで、全社の開発費の中で最も大きい割合を占めています。
数字だけ見ると厳しいですが、カメラ・レンズの開発を止める流れではないというのが私の読み方です。
今回参照した決算資料はこちらです。
動画で解説
会社全体の業績は黒字に回復
会社全体では、前年の大きな赤字から黒字へ戻る流れになっています。
上期の実績
決算資料の「2027年3月期」は、2026年4月から2027年3月までの1年間を指します。
今回の上期は、2026年4月から9月までの半年間です。
ちなみに、第2四半期決算では、4月から9月までの半年分の合計(上期)と、7月から9月の3か月分(Q2)の両方の数字が発表されます。
上期の売上収益は3,346億円で、前年同期から217億円増えました。
営業利益は89億円、親会社の所有者に帰属する当期利益は106億円です。
営業利益は、売上から製品を作る費用や人件費、広告費などを引いて残った本業のもうけのことです。
売上がいくら大きくても、費用が多ければ営業利益は小さくなります。
増益の理由として、為替効果、映像事業以外の事業の販売増加、前年に実施した構造改革の効果、米国関税還付などが挙げられています。
米国関税還付は、上期だけで64億円です。
決算資料では1年を3か月ごとに区切り、4月から6月をQ1、7月から9月をQ2と呼んでいます。
7月から9月のQ2だけで見ると、会社全体では売上収益1,705億円、営業利益98億円で、前年Q2の37億円の赤字から大きく改善しています。
通期見通しと配当
通期の見通しは、売上収益7,220億円、営業利益165億円です。
ここでいう見通しは、2027年3月までの1年間でどのくらいになりそうかという会社自身の予想で、まだ確定した数字ではありません。
8月時点の予想と比べて、売上収益は100億円の下方修正、営業利益は55億円の上方修正です。
前年は営業利益が1,124億円の赤字でした。
主な原因は、金属3Dプリンターを扱うデジタルマニュファクチャリング事業で計上した906億円の減損損失です。
年間配当の予想は20円で、前年の40円から半分になっています。
会社全体としては、赤字から抜け出して立て直しを進めている途中という段階だと読めます。
セグメント別と地域別の内訳
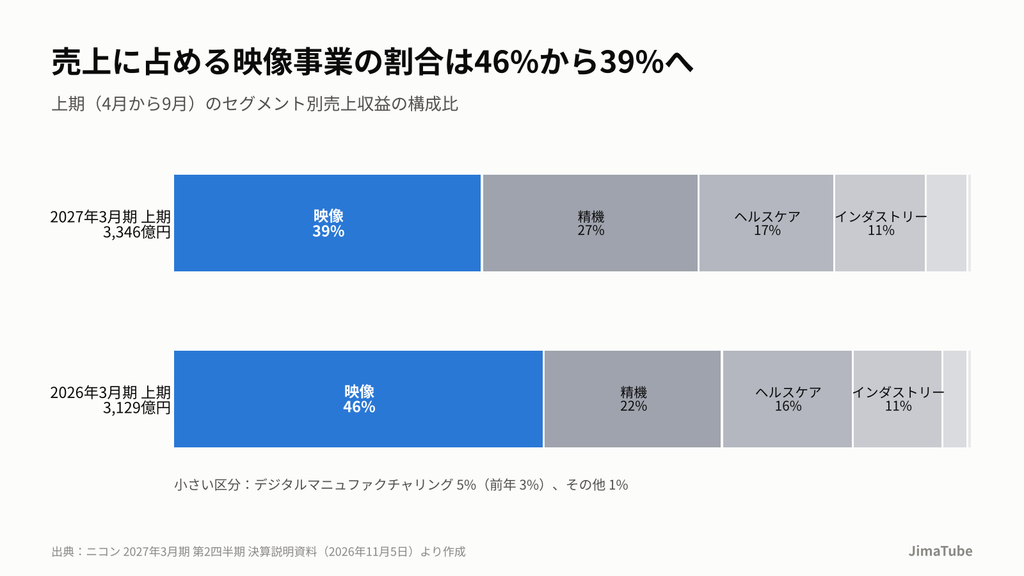
売上では映像事業がまだ最大ですが、その比率は下がり、利益では他の事業の存在感が増しています。
売上の比率
上期の売上収益に占める映像事業の割合は39%で、前年同期の46%から下がりました。
一方で、半導体やディスプレイ向けの露光装置を扱う精機事業は、22%から27%に上がっています。
精機事業の上期の売上収益は906億円で、前年比29.7%増です。
そのほか、ヘルスケア事業が17%、インダストリー事業が11%、デジタルマニュファクチャリング事業が5%です。
利益で見た映像事業の位置
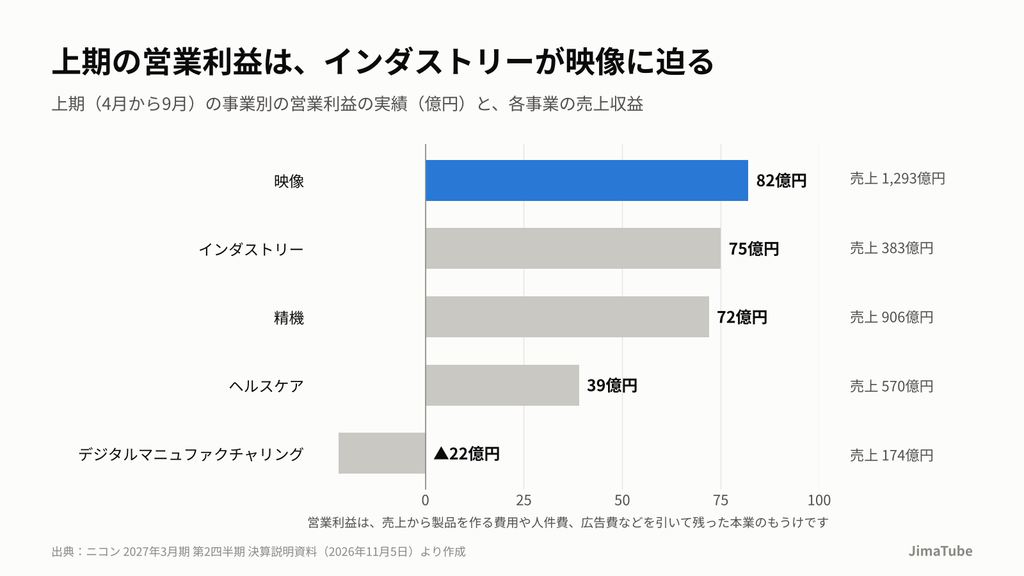
上期の営業利益の実績を事業ごとに並べると、映像事業が82億円、インダストリー事業が75億円、精機事業が72億円です。
映像事業はまだ一番ですが、ほかの事業との差は小さくなっています。
注目したいのは、インダストリー事業の売上収益が383億円しかないことです。
映像事業の売上1,293億円の3分の1以下の売上で、ほぼ同じ利益を出しています。
営業利益率で比べると、映像事業の6.4%に対して、インダストリー事業は19.7%です。
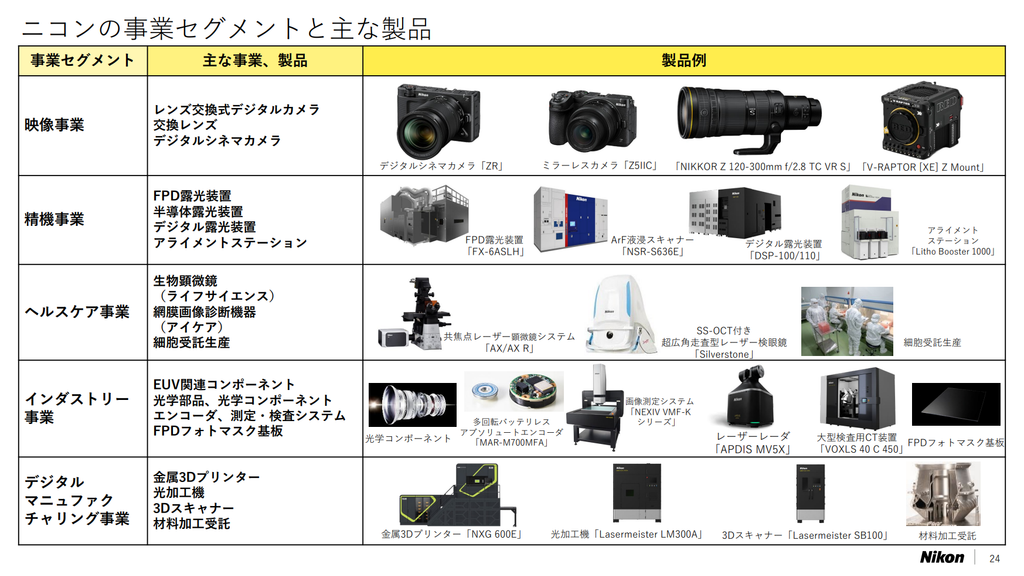
インダストリー事業が扱っているのは、最先端の半導体製造に使われるEUV関連の部品、光学部品、エンコーダ、測定・検査システムなどです。
資料では、前年より利益が増えた理由として、光学部品や、電子部品・半導体向けの画像測定システムなどの販売増加が挙げられています。
8月時点の予想を上回った理由としては、経費の抑制と、利益率の高い製品の割合が増えたことが挙げられています。
1年間の会社予想では、インダストリー事業の営業利益は165億円で、映像事業と精機事業の130億円を上回る見込みです。
下期に向けては、EUV関連の部品などの販売増加で、売上が伸びると見込まれています。
カメラファンにはなじみの薄い事業ですが、会社全体への貢献はかなり大きいです。
会社全体の営業利益の予想165億円は、各事業の利益から、本社の費用など全社共通の費用340億円を差し引いた金額です。
これはインダストリー事業の営業利益の予想165億円と同じ額で、インダストリー事業の利益がなければ、会社全体の利益はほぼゼロになる計算です。
しかも開発費は50億円で、映像事業の245億円の約5分の1にとどまっています。
これはあくまで私の予想ですが、カメラ事業の利益が落ちている今、こうした事業がしっかり稼いでいることが、映像事業の開発費を維持する支えになっていると考えています。
前年の映像事業は営業利益172億円で、事業の中で最も大きな利益を出していました。
カメラ事業がニコンを支える形から、複数の事業で支える形へ変わりつつあることが数字から分かります。
地域別の内訳
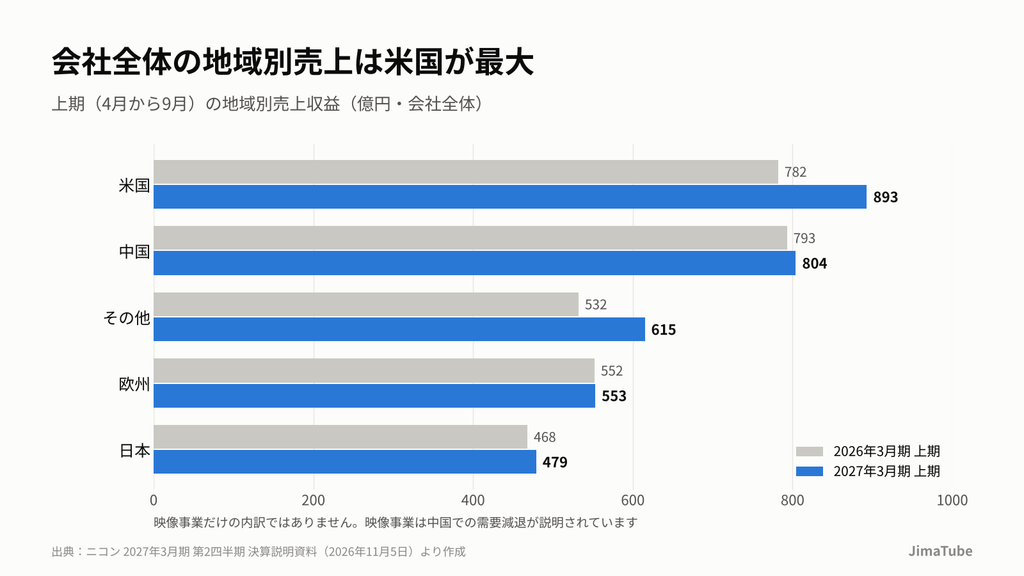
会社全体の上期の売上収益を地域別に見ると、米国が893億円で最も大きく、中国804億円、その他の地域615億円、欧州553億円、日本479億円の順です。
前年同期と比べると、米国は782億円から、その他の地域は532億円から増えています。
中国は793億円から804億円で、ほぼ横ばいです。
日本の割合は14%で、地域別では最も小さい市場です。
ちなみに、この地域別の数字は会社全体のもので、映像事業だけの内訳ではありません。
映像事業の説明では中国での需要減退が明記されているので、これはあくまで私の予想ですが、中国では精機事業など他の事業の売上がカメラの落ち込みを補っていると考えています。
映像事業の実績と市場予想
映像事業は上期に販売台数が大きく減り、通期でも市場規模とニコンの販売計画が引き下げられました。
上期の実績と減収減益の理由
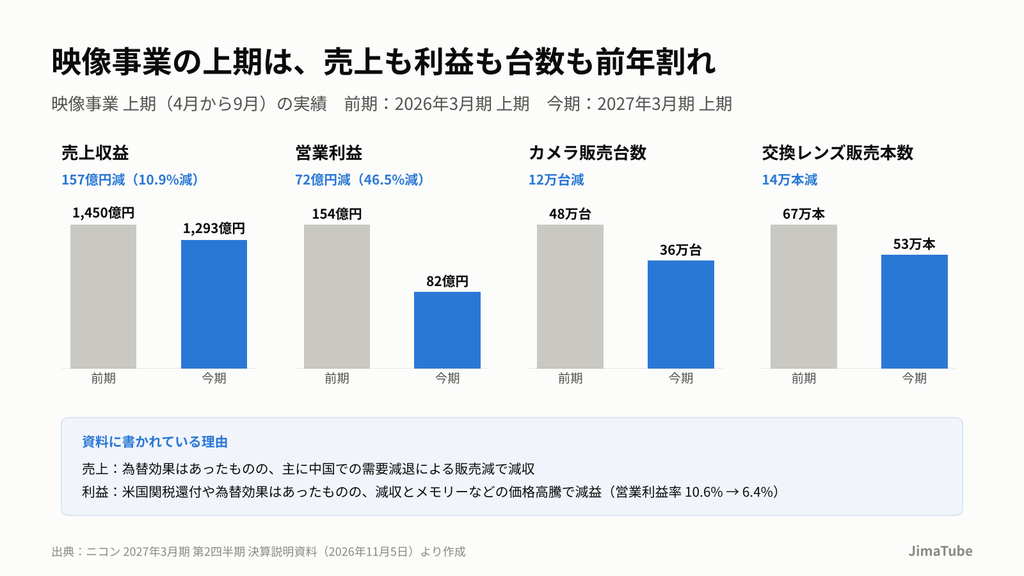
映像事業の上期の売上収益は1,293億円で、前年同期の1,450億円から157億円減りました。
営業利益は82億円で、営業利益率は10.6%から6.4%へ下がっています。
資料では、円安による為替効果があったものの、主に中国での需要減退で販売が減ったと説明されています。
利益面では、メモリーなどの部材価格の高騰が減益要因として明記されています。
ちなみに、8月時点の会社予想は営業利益45億円だったので、予想よりは37億円上振れています。
上振れの理由は、米国関税還付や経費の抑制です。
7月から9月の売上と利益
映像事業を3か月ごとに見ると、7月から9月は売上があっても利益がほとんど残らなかった時期です。
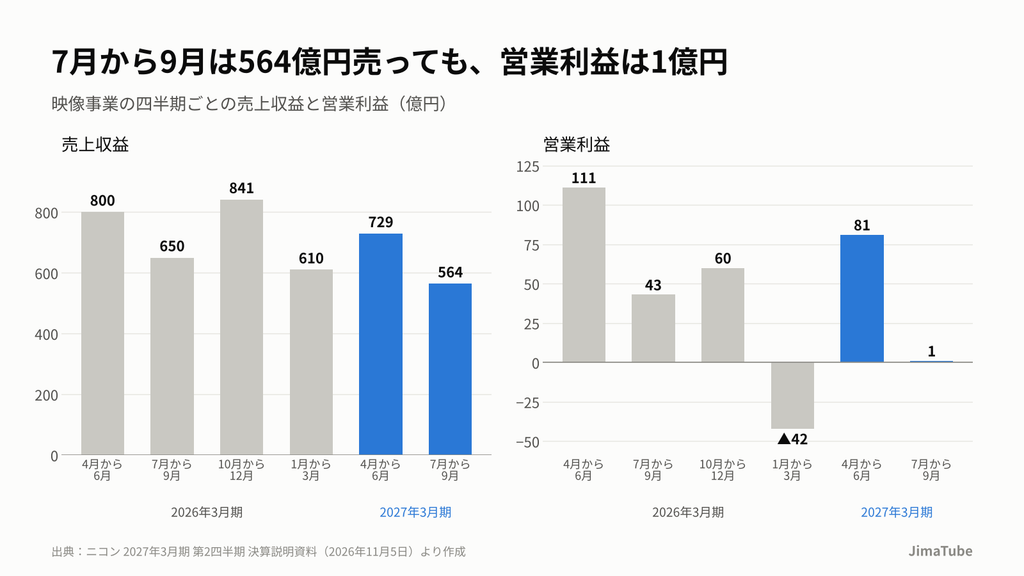
7月から9月の映像事業は564億円を売り上げましたが、営業利益は1億円でした。
営業利益率にすると、約0.2%です。
前年の同じ時期は、売上650億円に対して営業利益43億円でした。
4月から6月は売上729億円、営業利益81億円だったので、上期の営業利益82億円は、ほぼすべてが4月から6月に出たものということになります。
資料では、上期全体の減益理由として、中国での需要減退による販売減と、メモリーなどの部材価格の高騰が挙げられています。
ただし、7月から9月の3か月だけに絞った理由の説明はありません。
一方で、資料の数字を組み合わせると、ニコン自身も7月から9月は厳しくなると見込んでいたことが分かります。
8月時点の会社予想では、映像事業の上期の営業利益は45億円でした。
ここから4月から6月の81億円を差し引くと、7月から9月は約36億円の赤字を見込んでいた計算になります。
実際は1億円の黒字だったので、ニコンの予想よりは良い結果でした。
売上が減っても、開発費や人件費などはすぐには減らないため、利益は売上の減り方以上に大きく減りやすくなります。
これはあくまで私の予想ですが、前年も4月から6月の111億円に対して7月から9月は43億円だったので、7月から9月はもともと利益が出にくい時期なのかもしれません。
そこに販売の減少と部材の値上がりが重なり、ほとんど利益が残らなかったと考えています。
上期合計の販売台数は、レンズ交換式デジタルカメラが36万台で前年の48万台から12万台減、交換レンズが53万本で前年の67万本から14万本減です。
7月から9月だけで見ると、カメラは15万台で前年同期の21万台から6万台減、交換レンズは22万本で前年同期の30万本から8万本減っています。
販売が減る中で増えた在庫
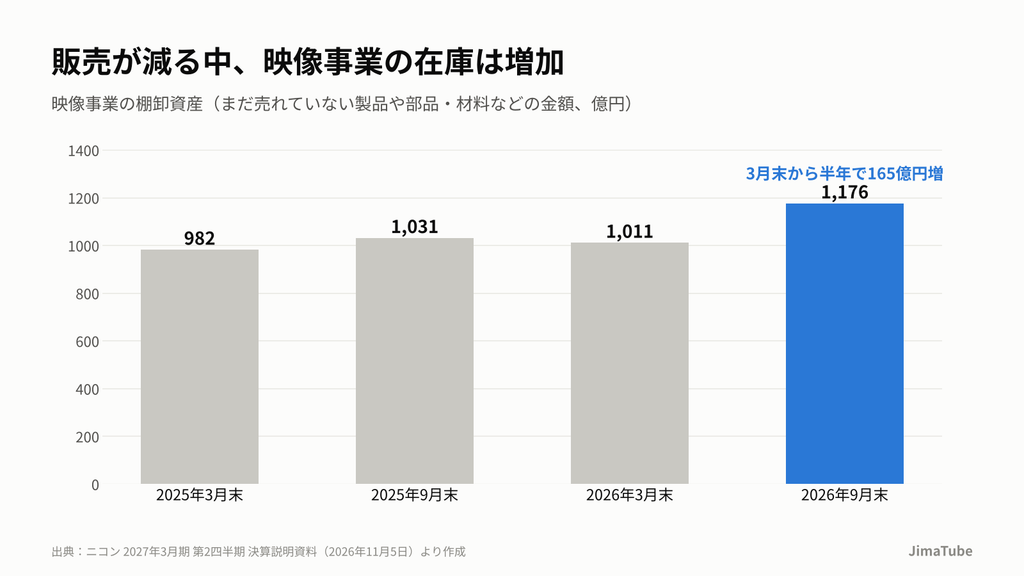
販売台数が減る一方で、映像事業の在庫は増えています。
決算資料では在庫を棚卸資産と呼び、まだ売れていない製品や、製品を作るための部品・材料などの金額を指します。
映像事業の棚卸資産は、2026年3月末の1,011億円から、9月末には1,176億円へ165億円増えました。
前年の同じ時期の2025年9月末は1,031億円だったので、前年と比べても145億円多い水準です。
資料には、映像事業の在庫が増えた理由の説明はありません。
これはあくまで私の予想ですが、下期に上期より多くの台数を売る計画に向けた準備や、部材の値上がりに備えた部品の確保が含まれている可能性があります。
一方で、計画どおりに売れなかった製品が残っている可能性もあり、資料だけではどちらなのか判断できません。
市場予想とニコンのシェア
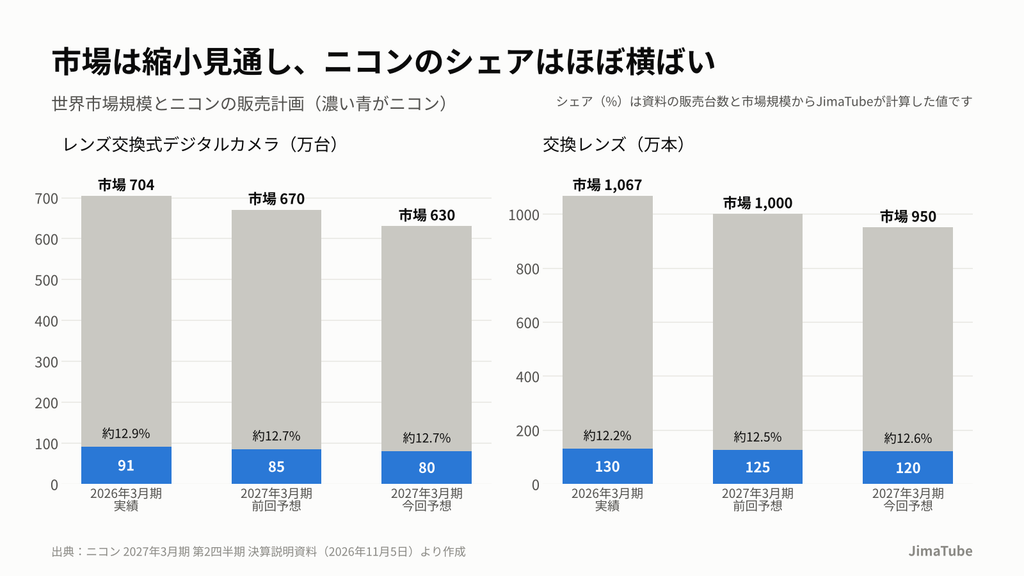
ニコンは、レンズ交換式デジタルカメラの世界市場規模の見通しを670万台から630万台へ、40万台引き下げました。
前年の実績は704万台なので、市場全体が縮む見通しです。
交換レンズの市場規模も、1,000万本から950万本へ引き下げられ、前年の実績は1,067万本です。
ただし資料では、中長期的には市場は堅調に推移すると見込んでいると書かれています。
ニコン自身の販売計画は、カメラが85万台から80万台へ、交換レンズが125万本から120万本へ引き下げられました。
資料の数字から計算すると、ニコンのカメラのシェアは前年の約12.9%から、見通しでは約12.7%でほぼ横ばいです。
交換レンズのシェアは、前年の約12.2%から約12.6%にわずかに上がる計算になります。
カメラ1台あたりの交換レンズの販売本数も、前年の約1.43本から、見通しでは1.5本に増えます。
これは、ボディの販売が減る中でも、レンズの販売はそれほど落ちていないということです。
Zマウントのレンズを買い足しているユーザーが多いことが、数字にも表れていると感じました。
ちなみに、シェアと1台あたりの本数は決算資料に載っている値ではなく、資料の販売台数と市場規模から計算したものです。
下期の販売計画
通期の80万台から上期の36万台を引くと、カメラの下期の計画は44万台です。
前年の下期は43万台なので、下期だけで見るとほぼ前年並みの計画です。
交換レンズは下期67万本の計画で、前年下期の63万本を上回ります。
売上収益は下期1,507億円の計画で、前年下期の1,451億円を上回ります。
一方、下期の営業利益は48億円で、8月時点の85億円から37億円引き下げられています。
これはあくまで私の予想ですが、上期より多い台数を見込む下期の計画は、年末商戦と新製品に期待した内容だと読んでいます。
開発費から想像できること
会社全体の開発費が減る中で、映像事業の開発費はほぼ同額が確保されています。
開発費の配分
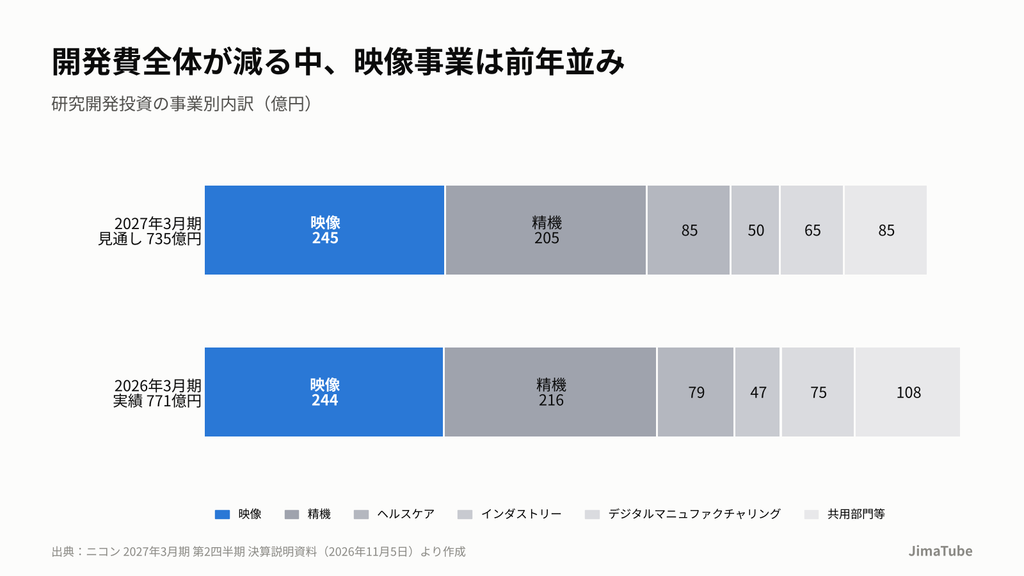
会社全体の研究開発投資は、通期見通しで735億円です。
前年の771億円から減り、売上収益に対する比率は10.2%です。
その中で映像事業は245億円で、前年の244億円とほぼ同じ規模です。
精機事業は216億円から205億円へ、各事業で共用する部門などは108億円から85億円へ減っています。
つまり、全社の開発費を絞る中で、映像事業の開発費は守られているということです。
映像事業の売上に対する開発費の割合を計算すると、前年の約8.4%から約8.8%に上がります。
次世代製品と動画分野
経営状況報告では、Z5IICなどの投入により幅広いユーザーの獲得を進めると書かれています。
あわせて、次世代製品への開発投資を継続するとも明記されています。
さらに、動画・映像制作市場向けの製品やソリューションを拡充し、REDとのシナジー創出を進めるとしています。
資料の製品例には、デジタルシネマカメラとしてZR、REDのV-RAPTOR [XE] Z Mount、そしてNIKKOR Z 120-300mm f/2.8 TC VR Sが並んでいます。
ZRがミラーレスカメラではなくデジタルシネマカメラとして紹介されている点からも、動画分野を事業の柱に据えていることが分かります。
これはあくまで私の予想ですが、REDの映像技術がZシリーズに取り入れられていく流れは、今後も続くと考えています。
最近の新製品から見えること
販売台数が減る中で、高単価なレンズに注文が集まっていることは、映像事業の売上を支える明るい材料だと考えています。
幅広いユーザーを狙うZ5IIC
Z5IICは、2026年9月28日に発表され、10月23日に発売されたフルサイズのミラーレスカメラです。
Z5IIと同等の性能を持ちながら、カメラが初めての方でも直感的に扱えることを重視したモデルです。
前の章で触れたとおり、決算資料でも、幅広いユーザーを獲得するための製品として名前が挙がっています。
とはいえ、私の印象では、日本国内ではZ5IICはまだあまり目立っていないと感じています。
想定を超える注文が入ったNIKKOR Z 120-300mm f/2.8 TC VR S
NIKKOR Z 120-300mm f/2.8 TC VR Sは、2026年10月29日に正式発表され、11月13日に発売予定の望遠ズームレンズです。
ズーム全域で開放F値2.8が維持されるうえに、1.4倍のテレコンバーターを内蔵しています。
本体のレバーを切り替えるだけで、168-420mmの開放F値4のレンズとしても使えます。
ニコンダイレクトでの販売価格は254万9,800円で、ニコンのレンズの中でもかなり高価な1本です。
それでも、ニコンダイレクトの商品ページには「こちらの商品は想定を超える大変多くのご注文を頂いているため、お届けまでお時間をいただく場合がございます。」という案内が出ています。
つまり、発売前の時点で、ニコンの想定を超える注文が入っているということです。
高単価なレンズが売れることの意味
決算資料で見てきたとおり、映像事業はカメラもレンズも販売台数が減っています。
これはあくまで私の予想ですが、NIKKOR Z 120-300mm f/2.8 TC VR Sのような高単価なレンズが売れると、販売台数が減っても売上の落ち込みを小さくできると考えています。
1本あたりの金額が大きい製品の割合が増えれば、ニコンの製品全体の平均の販売単価が下がりにくくなるからです。
インダストリー事業でも、利益率の高い製品の割合が増えたことが、利益が予想を上回った理由として挙げられていました。
また、このレンズが長く好評であれば、発売直後だけでなく、その後も定期的に売れ続ける1本になります。
これもあくまで私の予想ですが、今後ニコンから、こうした高品質で高価格帯のレンズを使いたくなるカメラボディが発表されれば、ボディと一緒に高価格帯のレンズも売れ続ける流れが生まれると考えています。
カメラ・レンズを買う人と使い続ける人への影響
私の見立てでは、価格は上がる方向、開発とZマウントの展開は続く方向です。
これから購入する方への影響
メモリーやその他の部材価格の高騰は、映像事業の利益を圧迫している要因として資料に明記されています。
これはあくまで私の予想ですが、既存製品の値引き幅が小さくなったり、新製品の価格がこれまでの同クラスより高めになったりする可能性があります。
一方で、下期に前年並みの台数を売る計画であることや、在庫が増えていることを合わせると、これもあくまで私の予想ですが、年末に向けて販売を後押しする施策が出てくることも考えられます。
欲しい機材がすでに決まっている方は、価格が落ち着いているうちに検討しておくのも一つの方法です。
Zマウントを使い続ける方への影響
カメラ1台あたりのレンズ販売本数が増える見通しなので、ニコンにとってZマウントレンズは今後も大切な商品です。
映像事業の開発費が維持されていることも合わせると、これはあくまで私の予想ですが、ボディもレンズも新製品の投入は続くと考えています。
また、会社全体が黒字に戻り、前の章で触れたとおり、インダストリー事業や精機事業がしっかり利益を出している状態です。
カメラ事業が単独で苦しい時期でも、会社全体で開発を続けやすい状態にあると読めます。
ニコンユーザーとしては、販売台数の減少よりも、開発を続ける姿勢が数字で示されていることのほうが大切なポイントだと考えています。
まとめ
今回の決算は、会社全体が黒字に戻る中で、映像事業が中国の需要減とメモリー高騰で減収減益になった内容でした。
良い点として、市場が縮む中でもシェアはほぼ維持され、カメラ1台あたりのレンズ販売本数は増える見通しです。
さらに、全社の開発費が減る中でも、映像事業の開発費245億円は前年並みに確保されています。
発売前のNIKKOR Z 120-300mm f/2.8 TC VR Sに想定を超える注文が入っているなど、高単価なレンズにも明るい材料があります。
意識しておきたい点として、部材価格の高騰は今後の製品価格に影響する可能性があり、増えた在庫が下期にどう動くかも気になるところです。
今すぐ必要な機材が決まっている方は早めに検討し、次世代機を待つ方は下期の新製品の発表を見てから判断するのがよいと考えています。
皆さんのニコンの今後の新製品に対する期待など、YouTubeのコメント欄で教えてください。